Sklad drží 6,25 %, byt v Bratislave klesá pod 3 %. Dva trhy, ktoré sa rozchádzajú
Prime yield industriálu ostal na 6,25 %, hrubý výnos bytu v Bratislave klesá pod 3 %. Modelový prepočet a dôvody, prečo tie čísla nie sú porovnateľné.
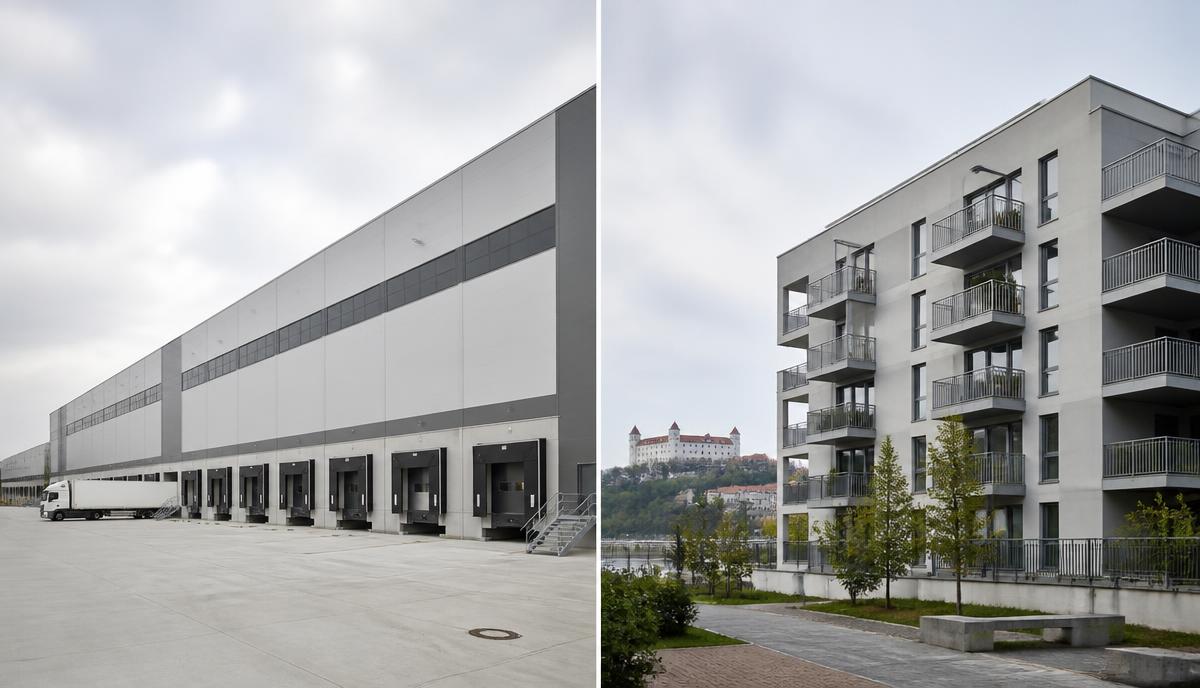
Prime yield slovenských priemyselných a logistických nehnuteľností ostal v druhom kvartáli 2026 stabilný na 6,25 %. V tom istom čase sa hrubý výnos bežného investičného bytu v Bratislave po ďalšom raste cien tlačí pod 3 % a po odpočítaní nákladov a dane z neho ostávajú necelé dve percentá. Rozdiel medzi oboma segmentmi je dnes najviditeľnejší za niekoľko rokov — nie je to však porovnanie dvoch rovnakých vecí. Pozreli sme sa, čo z čísel vyplýva a kde sa začína interpretácia.
Industriálny trh: aktivita rastie, výnos sa nehýbe
Dáta CBRE Slovensko za Q2 2026 ukazujú prenájmovú aktivitu na úrovni približne 131 000 m², čo je medziročne o 23 % viac. Čistá nájomná aktivita, teda skutočne nový dopyt bez renegociácií, dosiahla asi 67 000 m² a rástla o 13 % medzikvartálne aj medziročne.
Štruktúra transakcií je pritom výrečnejšia než samotný objem: predprenájmy tvorili 36 %, renegociácie 33 %, krátkodobé prenájmy 16 %, úplne nové nájmy len 12 % a expanzie 3 %. Geograficky viedlo širšie okolie Bratislavy so 41 %, nasledované východným Slovenskom s 32 %. Na strane dopytu dominovali logistickí operátori (3PL) so 44 % a automotive s 38 %.
Neobsadenosť klesla na 7,99 % (o 13 bázických bodov medzikvartálne), medzi regiónmi však zostáva priepasť: západné Slovensko 9,63 %, stredné 8,02 %, okolie Bratislavy 7,59 % a východ len 3,02 %. Prime nájomné sa posunulo na 5,95 €/m²/mesiac (+3 % medziročne), zatiaľ čo priemerné nájomné kleslo na 4,55 €/m²/mesiac (−3 %). Prime yield ostal na 6,25 % — bez pohybu medzikvartálne aj medziročne.
Do konca roka 2026 má na trh pribudnúť približne 270 000 m² novej plochy, v roku 2027 ďalších zhruba 426 000 m². Michal Cerulík z CBRE k tomu dodáva, že rast je pozitívnym signálom, no výraznú časť tvoria renegociácie a predprenájmy v okolí Košíc, pričom neobsadenosť sa dlhodobo drží blízko svojho maxima.
Rezidenčná strana: ceny bežia, nájmy kráčajú
Podľa Realitnej únie SR dosiahla priemerná cena staršieho bytu v Bratislave v prvom kvartáli 2026 približne 4 350 €/m², medziročne o 11,88 % viac. Nájomné sa v tom istom období hýbalo výrazne pomalšie — dvojizbový byt mimo Starého Mesta sa bežne prenajíma za 850 až 900 € vrátane energií.
Keď rastie menovateľ rýchlejšie než čitateľ, výnos sa stláča. Presne to sa deje: hrubý výnos (GRY) jednoizbových bytov je podľa mestských častí najvyšší v Dúbravke (5,3 %) a Petržalke (5,2 %), potom nasleduje Ružinov a Nové Mesto (zhodne 4,5 %) a najnižší je v Starom Meste (4,2 %). Čistý výnos (NRY) sa v rovnakom poradí pohybuje od 4,1 % po 3,2 %. V regionálnych mestách ako Košice, Žilina či Nitra vychádza GRY na 5,5 až 6,2 %, čisté výnosy na 3,5 až 4,5 %.
Modelový prepočet: 65 m² v Bratislave
Toto je už naša interpretácia, nie zverejnené dáta. Zoberme dvojizbový byt s výmerou 65 m² za 4 350 €/m², teda vstupnú cenu 282 750 €. S nadobúdacími nákladmi zaokrúhlime na 288 000 €.
Nájom stanovíme na 875 € mesačne vrátane energií. Po odpočítaní zálohových platieb okolo 150 € ostáva vlastníkovi 725 € mesačne, čiže 8 700 € ročne. Hrubý výnos tak vychádza na 3,02 %.
Potom prichádzajú náklady, ktoré sa v inzerátoch neuvádzajú: vakancia 6 %, údržba 6 % a správa 10 % z nájmu zoberú spolu približne 1 914 € ročne. Zo zvyšných 6 786 € odvedie majiteľ ešte 19 % daň. Čistý výnos klesá na približne 1,9 %. Pri väčšej výmere alebo drahšom byte v novostavbe sa hrubý výnos dostáva až pod 2,5 %.
Prečo 6,25 % a 3 % nie sú to isté číslo
Zvyšok je otázka triezveho porovnávania — a tu treba byť explicitný. Prime yield 6,25 % nie je výnos, ktorý si drobný investor „kúpi" namiesto bytu. Ide o inú triedu aktíva.
Vstupná investícia: prime logistická hala sa obchoduje v jednotkách až desiatkach miliónov eur, byt kúpite za necelých 300 000 €. Likvidita: byt predáte na otvorenom trhu rádovo v týždňoch, halu predávate úzkemu okruhu inštitucionálnych kupujúcich a proces trvá mesiace. Dĺžka nájmu: rezidenčný nájom má typicky ročný horizont a vysokú fluktuáciu, industriálne kontrakty bežia päť aj desať rokov s indexáciou. Kreditná kvalita nájomcu: na jednej strane fyzická osoba, na druhej korporácia s auditovanou účtovnou závierkou.
A 6,25 % nie je bezrizikové číslo ani v rámci vlastného segmentu. Neobsadenosť takmer 8 % sa dlhodobo drží blízko maxima, priemerné nájomné medziročne kleslo o 3 % a väčšinu vykázaného rastu tvoria renegociácie a predprenájmy — teda existujúci nájomcovia, nie noví. K tomu treba prirátať 270 000 m² novej ponuky do konca roka. Regionálny rozdiel medzi východom (3,02 %) a západom (9,63 %) navyše ukazuje, že „slovenský industriálny trh" je v skutočnosti niekoľko odlišných trhov.
Čo z dát vyplýva a čo nie
Z čísel vyplýva jedno: rezidenčný investičný byt v Bratislave prestáva byť nástrojom na cashflow a stáva sa stávkou na ďalší rast ceny. Priemyselný segment si medzitým drží výnos, no za cenu vysokej neobsadenosti a rastúcej ponuky.
Nevyplýva z nich, že jedno aktívum je „lepšie" než druhé. Ide o dve rozdielne triedy s inou vstupnou hodnotou, likviditou a rizikovým profilom. Toto je analýza trhu, nie investičné odporúčanie.
Zdroje: CBRE Slovensko, dáta za Q2 2026 (prostredníctvom agentúry SITA); Realitná únia SR, cenové dáta za Q1 2026. Modelový prepočet je vlastnou kalkuláciou RealStats.sk.
Spracované z článku zdroja CBRE Slovensko / Realitná únia SR.